首页>投资者教育网站>理财知识>新手入门
主动有E招 | 初步认识:主动ETF是什么?为什么需要它?
投稿专家: 时间: 2026-11-13
首批主动ETF正式获批,这是公募产品形态的创新,还是把主动基金换了个ETF的壳?已经有成熟的被动ETF和主动基金,还需要主动ETF吗?在厘清这些之前,不妨先理解主动ETF到底是什么,凭什么值得关注?
简单来说,主动ETF是把主动管理能力,与ETF透明、便捷、标准化的运作方式结合起来,为投资者提供一种新的选择。真正理解主动ETF,需要从它为什么出现说起。
01为什么市场需要主动ETF?
我们通常熟悉的被动ETF,大多有一个清晰的“锚”,就是跟踪某个指数,各类宽基指数、行业/主题指数,都可以找到相应产品。
这正是被动ETF的魅力:一篮子资产、规则透明、交易便捷、分散投资。
但与此同时,它也存在一个天然约束:指数怎么走,ETF就怎么跟。
被动ETF的目标就是尽可能准确地跟踪指数,基金经理不能随意剔除组合中不看好的公司,也不能随意增加指数之外更有吸引力的公司,组合比例也要严格按照成份股权重来。哪怕是指数增强ETF,通常也有80%以上资产投资于指数成份股的约束。
于是,一个新的问题出现了:如果投资者既想要ETF的便利,又希望基金经理能够主动寻找投资机会,怎么办?
主动ETF由此进入视野。
02主动ETF究竟是什么?
主动ETF,全称为"主动管理交易型开放式证券投资基金"。从产品结构看,它融合了主动基金和ETF的双重核心基因:
➤ 一是"主动管理"。这意味着基金经理不再以某个指数为跟踪目标,而是根据基金合同约定的投资范围、投资策略和风险约束,依托深度投研能力自主决策,灵活进行资产配置与个股挖掘,核心目标是捕捉市场机会,力争获得超越业绩比较基准的收益。
➤ 二是"ETF架构"。主动ETF基金份额在交易所上市,投资者可以在交易时间内通过证券账户进行场内交易,还具有参考净值可观察、申购赎回机制标准化、持仓信息透明化等特点。
相比于传统主动基金和被动ETF,主动ETF真正的变化,是让投资者通过ETF这一透明高效的机制,也能够通过主动管理力争获得超额收益。过去投资者可能需要二选一,现在“鱼与熊掌”亦可兼得。
一图看懂主动ETF与传统主动基金、被动ETF的区别
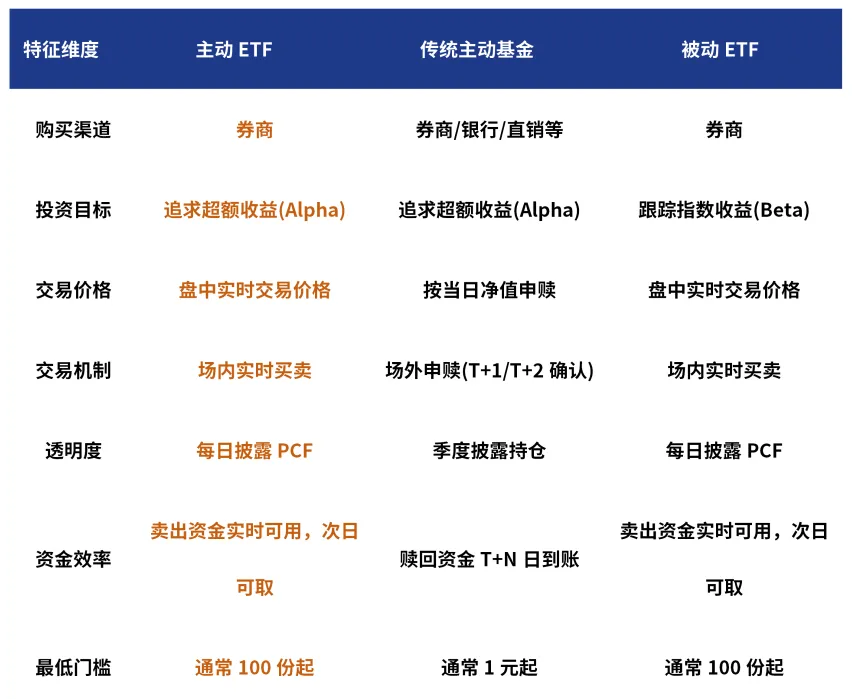
资料整理:汇添富基金
03主动ETF有哪些机制优势?
主动ETF之所以受到关注,一个重要原因是它在产品形态上确实叠加了几类已有产品的优点。
主动管理灵活选股。主动ETF并不需要严格复制指数权重,基金经理可以根据研究判断自主决策行业配置、个股选择、权重调整等,对于看好的股票可以适度提高配置比例,甚至在市场波动大时可以适度降低仓位控制回撤。这种弹性,是投资者选择主动ETF的重要前提。
每日持仓透明可查。按照交易所规则,主动ETF需要基于真实投资组合制作申购赎回清单,并于每个交易日开市前披露。相比于场外主动基金每季度披露前十大重仓股、每半年披露全部持仓,信息滞后且不完整,主动ETF持仓情况高度透明,大幅降低信息不对称风险。
高频公布参考净值。ETF产品通常有盘中参考净值(IOPV)机制,在交易时段内,会根据ETF持仓的一篮子证券的实时成交数据,计算并发布IOPV,频率通常为每15秒一次。投资者在场内交易时,可以结合市场成交价格与参考净值做出决策,相比场外基金只能在收盘后确认净值更直观。
但这也带来了一个需要投资者重视的风险:市场成交价格不一定等于参考净值。当市场价格明显高于参考净值,就可能出现溢价;反之则可能出现折价。特此提醒投资者在交易主动ETF的过程中,保持理性,以免支付过高溢价,提前透支未来的收益。
资金效率大幅提升。传统场外基金通常按照“申购/赎回(T日)—确认(T+1或T+2日)”的规则运作,投资者申购、赎回需要经历相应的交易确认时间,赎回到账一般还需要1至5个工作日甚至更长。
主动ETF上市交易,投资者可以在交易时间内直接在二级市场按盘中价格实时买卖,不必等基金净值公布后才能完成交易,也不必经过传统场外基金的申购赎回流程,资金的调配速度和使用灵活性更高。
投资成本有效降低。主动ETF除了管理费率普遍低于场外主动基金外,在场内交易也没有申购赎回费之说,仅需少量交易佣金。相比于场外主动基金通常在持有时间较短情况下(例如持有期限<7天),设置最高1.5%的赎回费用,主动ETF的综合费率更低,极大方便了日常交易。
04主动ETF的发展前景如何?
从全球经验看,主动ETF已经由相对小众的创新产品逐步发展为全球资管行业的重要产品形态。截至2026年上半年,全球主动ETF数量达到5428只,总规模约2.56万亿美元,较2025年末的1.91万亿美元增长约34%。截至2026年7月20日,2026年以来全球主动ETF净流入约4,650亿美元,已经接近2025年全年约5,468亿美元的净流入水平。
从国内发展来看,境内以被动指数为主的ETF市场规模已超4万亿元,首批主动ETF也正式进入产品落地阶段。从产品名称看,均衡、价值、质量策略在首批主动ETF中占比较高,这些策略通常覆盖较广泛的大中市值股票,底层资产流动性较好,也便于通过行业、风格、市值和个股风险约束形成分散组合,与主动ETF对容量、流动性和组合稳定性的要求相对匹配。
(资料来源:申万宏源2026/8/4《均衡策略与量化能力协同,探索主动ETF配置新范式》,Wind、交易所,截至2026/8/14。)
综合来看,主动ETF并不是对被动指数ETF或场外主动基金的简单替代,而是连接专业投研能力与标准化场内工具的新产品形态,有望填补被动指数ETF与场外主动权益基金之间的产品空间。
风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。主动管理型ETF与被动指数ETF不同,不跟踪特定指数,由管理人自主选股。每日公开的持仓信息可能被其他投资者复制、抢先交易或反向操作,导致策略失效,无法战胜业绩比较基准。主动ETF申赎清单制作规则与被动指数ETF存在差异,同时存在二级市场交易价格折溢价、投资者申购赎回失败、终止上市等ETF固有风险。完整风险提示请阅读基金招募说明书等法律文件。产品销售费用收取标准将根据法律法规及监管政策适时调整,以届时管理人公告为准。
首页>投资者教育网站>理财知识>新手入门
主动有E招 | 初步认识:主动ETF是什么?为什么需要它?
投稿专家: 时间: 2026-11-13
首批主动ETF正式获批,这是公募产品形态的创新,还是把主动基金换了个ETF的壳?已经有成熟的被动ETF和主动基金,还需要主动ETF吗?在厘清这些之前,不妨先理解主动ETF到底是什么,凭什么值得关注?
简单来说,主动ETF是把主动管理能力,与ETF透明、便捷、标准化的运作方式结合起来,为投资者提供一种新的选择。真正理解主动ETF,需要从它为什么出现说起。
01为什么市场需要主动ETF?
我们通常熟悉的被动ETF,大多有一个清晰的“锚”,就是跟踪某个指数,各类宽基指数、行业/主题指数,都可以找到相应产品。
这正是被动ETF的魅力:一篮子资产、规则透明、交易便捷、分散投资。
但与此同时,它也存在一个天然约束:指数怎么走,ETF就怎么跟。
被动ETF的目标就是尽可能准确地跟踪指数,基金经理不能随意剔除组合中不看好的公司,也不能随意增加指数之外更有吸引力的公司,组合比例也要严格按照成份股权重来。哪怕是指数增强ETF,通常也有80%以上资产投资于指数成份股的约束。
于是,一个新的问题出现了:如果投资者既想要ETF的便利,又希望基金经理能够主动寻找投资机会,怎么办?
主动ETF由此进入视野。
02主动ETF究竟是什么?
主动ETF,全称为"主动管理交易型开放式证券投资基金"。从产品结构看,它融合了主动基金和ETF的双重核心基因:
➤ 一是"主动管理"。这意味着基金经理不再以某个指数为跟踪目标,而是根据基金合同约定的投资范围、投资策略和风险约束,依托深度投研能力自主决策,灵活进行资产配置与个股挖掘,核心目标是捕捉市场机会,力争获得超越业绩比较基准的收益。
➤ 二是"ETF架构"。主动ETF基金份额在交易所上市,投资者可以在交易时间内通过证券账户进行场内交易,还具有参考净值可观察、申购赎回机制标准化、持仓信息透明化等特点。
相比于传统主动基金和被动ETF,主动ETF真正的变化,是让投资者通过ETF这一透明高效的机制,也能够通过主动管理力争获得超额收益。过去投资者可能需要二选一,现在“鱼与熊掌”亦可兼得。
一图看懂主动ETF与传统主动基金、被动ETF的区别
资料整理:汇添富基金
03主动ETF有哪些机制优势?
主动ETF之所以受到关注,一个重要原因是它在产品形态上确实叠加了几类已有产品的优点。
主动管理灵活选股。主动ETF并不需要严格复制指数权重,基金经理可以根据研究判断自主决策行业配置、个股选择、权重调整等,对于看好的股票可以适度提高配置比例,甚至在市场波动大时可以适度降低仓位控制回撤。这种弹性,是投资者选择主动ETF的重要前提。
每日持仓透明可查。按照交易所规则,主动ETF需要基于真实投资组合制作申购赎回清单,并于每个交易日开市前披露。相比于场外主动基金每季度披露前十大重仓股、每半年披露全部持仓,信息滞后且不完整,主动ETF持仓情况高度透明,大幅降低信息不对称风险。
高频公布参考净值。ETF产品通常有盘中参考净值(IOPV)机制,在交易时段内,会根据ETF持仓的一篮子证券的实时成交数据,计算并发布IOPV,频率通常为每15秒一次。投资者在场内交易时,可以结合市场成交价格与参考净值做出决策,相比场外基金只能在收盘后确认净值更直观。
但这也带来了一个需要投资者重视的风险:市场成交价格不一定等于参考净值。当市场价格明显高于参考净值,就可能出现溢价;反之则可能出现折价。特此提醒投资者在交易主动ETF的过程中,保持理性,以免支付过高溢价,提前透支未来的收益。
资金效率大幅提升。传统场外基金通常按照“申购/赎回(T日)—确认(T+1或T+2日)”的规则运作,投资者申购、赎回需要经历相应的交易确认时间,赎回到账一般还需要1至5个工作日甚至更长。
主动ETF上市交易,投资者可以在交易时间内直接在二级市场按盘中价格实时买卖,不必等基金净值公布后才能完成交易,也不必经过传统场外基金的申购赎回流程,资金的调配速度和使用灵活性更高。
投资成本有效降低。主动ETF除了管理费率普遍低于场外主动基金外,在场内交易也没有申购赎回费之说,仅需少量交易佣金。相比于场外主动基金通常在持有时间较短情况下(例如持有期限<7天),设置最高1.5%的赎回费用,主动ETF的综合费率更低,极大方便了日常交易。
04主动ETF的发展前景如何?
从全球经验看,主动ETF已经由相对小众的创新产品逐步发展为全球资管行业的重要产品形态。截至2026年上半年,全球主动ETF数量达到5428只,总规模约2.56万亿美元,较2025年末的1.91万亿美元增长约34%。截至2026年7月20日,2026年以来全球主动ETF净流入约4,650亿美元,已经接近2025年全年约5,468亿美元的净流入水平。
从国内发展来看,境内以被动指数为主的ETF市场规模已超4万亿元,首批主动ETF也正式进入产品落地阶段。从产品名称看,均衡、价值、质量策略在首批主动ETF中占比较高,这些策略通常覆盖较广泛的大中市值股票,底层资产流动性较好,也便于通过行业、风格、市值和个股风险约束形成分散组合,与主动ETF对容量、流动性和组合稳定性的要求相对匹配。
(资料来源:申万宏源2026/8/4《均衡策略与量化能力协同,探索主动ETF配置新范式》,Wind、交易所,截至2026/8/14。)
综合来看,主动ETF并不是对被动指数ETF或场外主动基金的简单替代,而是连接专业投研能力与标准化场内工具的新产品形态,有望填补被动指数ETF与场外主动权益基金之间的产品空间。
风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。主动管理型ETF与被动指数ETF不同,不跟踪特定指数,由管理人自主选股。每日公开的持仓信息可能被其他投资者复制、抢先交易或反向操作,导致策略失效,无法战胜业绩比较基准。主动ETF申赎清单制作规则与被动指数ETF存在差异,同时存在二级市场交易价格折溢价、投资者申购赎回失败、终止上市等ETF固有风险。完整风险提示请阅读基金招募说明书等法律文件。产品销售费用收取标准将根据法律法规及监管政策适时调整,以届时管理人公告为准。
友情链接


客服电话: 400-888-9918(免长途话费)
客服邮箱: service@99fund.com
人工服务时间:交易日早8:30-晚21:00 双休日8:30-17:00
公司地址:上海市黄浦区外马路728号
邮编: 200120
联系电话: (86)021-28932888
传真: (86)021-28932998
汇添富旗下网站: China Universal Asset Management
上海汇添富公益基金会
汇添富基金管理股份有限公司沪ICP备05008079号
Copyright 2005-2021 本网站已支持IPv6
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。

系统繁忙,请稍后再试!